- Market Value (2025): USD 169.1 Mn
- Estimated Value (2026): USD 180.4 Mn
- Forecast Value (2036): USD 343.4 Mn
- CAGR (2026-2036): 6.7%
到2036年,硬膜修复市场的预测值是多少?
2026年USD 180.4百万,到2036年USD 343.4百万,且6.7% CAGR。
- Fact.MR 估计,2025年硬脑膜修复市场达到 USD 169.1 百万 ,颅骨闭合用胶原蛋白移植物构成了这一基础的大部分。
- 随着更多颅骨和脊柱病例通过移植物或封闭剂结束,收入将从2026年的USD 180.4百万增加到2036年的USD 343.4百万。
- 6.7% CAGR预计将支撑市场直到2036年,因为老年患者的脊柱手术增加了持续的颅内需求。
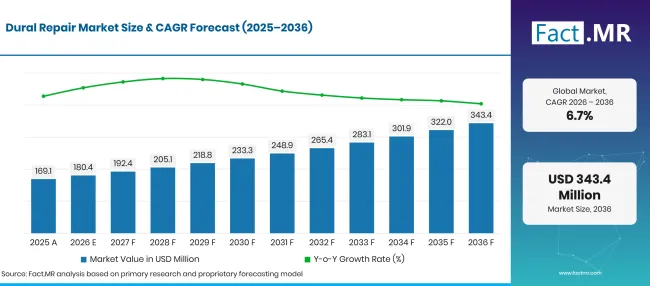
Factmr Dural Repair Market Forecast Global | Source: Fact.MR
| 年份 | 基础 | 市值(USD 百万) |
|---|---|---|
| 2025 | 实际情况 | 169.1 |
| 2026 | 估算 | 180.4 |
| 2036 | 天气预报 | 343.4 |
| CAGR 2026年至2036年 | 预报期 | 6.7% |
来源:Fact.MR 分析,更新于 2026年10月16日
硬膜修复市场增长的决定性数据是什么?
2026年至2036年期间新增价值 USD 163.0 百万,主要集中在医院神经外科和脊柱闭合领域。
- 市场需求驱动因素
- 神经系统疾病使颅内手术量保持较高。世界卫生组织于2025年10月报告称,神经系统疾病影响全球超过 40% 人口,超过 3 亿人 [1]。肿瘤切除、出血清除和Chiari减压通常以硬脑膜移植物或闭合剂结束。
- 创伤导致紧急开颅术和脊柱稳定的持续需求。世界卫生组织2026年7月的事实说明指出,每年约有 1.16 万人死于交通事故,另有 20 到 50 万人受伤 [2]。车祸和跌倒导致的头部损伤常常留下硬膜撕裂,外科医生必须缝合。
- 脊柱手术为产品销售增加了第二个来源。减压和融合过程中的偶发硬膜切开需要及时修复。外科医生越来越多地在缝线上涂封闭剂,以降低术后漏水的风险。
- 产品设计正朝着更快闭合的方向发展。无需缝线的嵌体移植物和几秒钟内凝固的喷雾封闭剂缩短了手术的最后阶段。随着手术室时间成本增加,医院非常重视这些收益。
- 分析的关键细分
- 按产品类型划分:生物硬膜修复产品将在2026年占据 62.0% 份额,因为外科医生信任拥有数十年颅骨使用经验的牛胶原蛋白移植。
- 按应用分类:神经外科将在2026年占据 52.8% 份额,因为肿瘤和出血病例会留下需要移植的大型硬膜缺损。
- 按终端用户划分:鉴于急诊头部损伤和脑肿瘤病例无法转移到门诊,医院在2026年将占据 58.6% 份额。
- 分析师观点 Fact.MR
- Fact.MR首席顾问Shambhu Nath Jha表示:“硬膜修复仍将是外科医生在几乎所有开放性颅内病例中做出的闭合决策。胶原蛋白移植物将保持其先导性,而合成贴片和水凝胶封闭剂则开始用于脊柱治疗。那些将移植物与封闭剂结合并培训外科医生同时使用两种方法的供应商,将赢得更多医院合同。”
- 战略意义
- 器械制造商应提供与颅骨和脊柱闭合匹配的移植物和封闭剂套装,因为外科医生常常同时使用这两种产品。
- 医院采购团队在选择硬直肠产品时,应将泄漏率和手术成本与单价一并权衡。
- 随着支付方将更多脊柱手术转移到门诊,门诊手术中心的运营者应储备用于脊柱病例的嵌体移植物和封闭剂。
- 巴西及其他新兴市场的分销商应资助外科医生关于封闭剂使用的培训,因为公立医院的产品选择依赖临床经验。
德国将在 8.4% CAGR年保持领先,这得益于人口老龄化和高额医院医疗支出。巴西将在 7.7% 年紧随其后,公立医院扩大择期手术。美国将以门诊脊柱增长和创伤护理量稳定 6.9% 。住院人数上升将推动英国进入 6.2%,而日本将在 5.5% 关闭,因为那里有大量老年人口承担颅骨和脊柱手术。
硬膜修复市场按细分细分是如何划分的?
生物硬膜修复产品将在 62.0%年领先产品类型;神经外科将在 52.8%年领先应用;医院将在 58.6%年领先终端用户。
哪种产品类型占主导地位?
生物硬膜修复产品将占2026年销售额的 62.0% 。
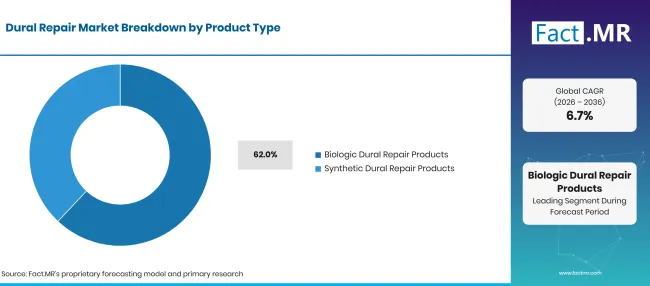
Factmr Dural Repair Market Breakdown Product Type | Source: Fact.MR
| 产品类型 | 《Share》(2026) |
|---|---|
| 生物硬膜修复产品(领先细分领域) | 62.0% |
| 其他环节合并 | 38.0%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月16日
神经外科医生偏好使用来自牛腱、真皮和心包的胶原基质,这些胶原蛋白在几秒内补水,并作为新硬膜组织的支架。每个基质还符合颅底的不规则缺损。生物硬 膜移植物 可以作为覆盖体铺设或缝合固定。这种选择使一种产品既能满足常规病例,也能满足复杂病例需求。合成产品包括聚酯氨酯绒、可吸收聚合物膜和PEG水凝胶密封剂。它们避免动物来源材料,且从批次到批次均提供稳定的强度。合成闭合还与更广泛的 组织胶和生物粘性封闭 剂类别重叠,后者医生在更短时间内实现水密密封。
应用领域领先什么?
神经外科预计将承担2026年总伤亡的 52.8% 。
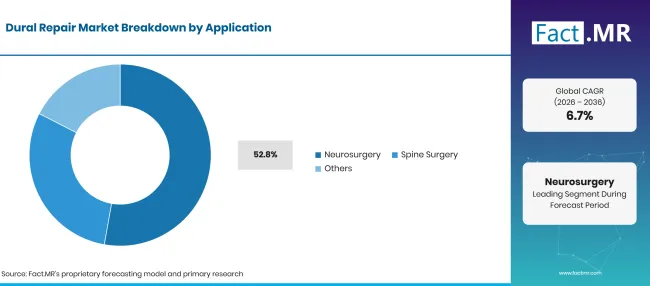
Factmr Dural Repair Market Breakdown Application | Source: Fact.MR
| 应用 | 《Share》(2026) |
|---|---|
| 神经外科(领先领域) | 52.8% |
| 其他环节合并 | 47.2%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月16日
几乎每次开颅手术都会打开硬脑膜,因此每个颅内病例在末端形成一个闭合步骤。肿瘤切除、动脉瘤手术和减压颅骨切除术均以硬膜闭合结束。外科医生通常将移植物与 纤维蛋白封闭剂 或合成封闭剂结合,以固定缝线。脊柱手术中的产品采用遵循人口老化及减压和融合手术数量的增加。世界卫生组织于2025年10月报告称,到2050年 60 岁及以上人口将达到约 2.1 亿,约为2020年水平的两倍[3]。老年患者的退行性疾病增加了 脊柱装置 在融合手术中的使用。每次融合或减压都存在偶发硬膜切开的风险。
终端用户如何塑造需求?
医院将占2026年收入的 58.6% 。
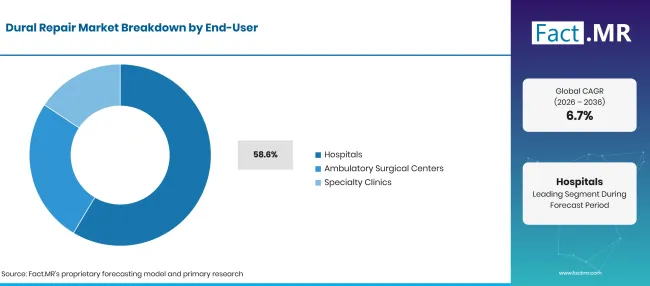
Factmr Dural Repair Market Breakdown End User | Source: Fact.MR
| 终端用户 | 《Share》(2026) |
|---|---|
| 医院(领先领域) | 58.6% |
| 其他环节合并 | 41.4%* |
| 总计 | 100.0% |
来源:Fact.MR 分析,更新于 2026年10月16日
创伤开颅术、肿瘤手术和复杂脊柱重建均在医院手术室进行。这些病例需要神经外科团队和重症监护床位在现场。医院采购者通常通过团体采购合同,同时采购硬膜产品及止 血和组织封闭剂 。美国门诊手术中心的脊柱容量正在增加。美国医疗保险与医疗补助服务中心于2025年11月最终确定了2026年门诊规则,将 285 主要是肌肉骨骼手术的手术从仅住院名单中移除[4]。该规则还将 289 手术列入门诊手术覆盖范围[4]。专科诊所在部分微创手术中使用硬膜产品,数量较小。
是什么加速了硬膜修复市场的采用,又是什么阻碍了它?
随着颅骨手术对神经疾病和创伤的需求增加,老年患者的脊柱手术增加,封闭剂的广泛应用将增加。增长受限于优质移植物和封闭剂的价格以及对动物衍生植入物的严格规定。
驱动因素影响分析
| 车手 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 需要硬膜闭合的神经疾病和肿瘤手术体积 | +1.6% | 全球 | 长期(>= 4 年) |
| 老龄化人群中脊柱手术的增长 | +1.3% | 北美、西欧、东亚 | 中期(2年至4 年) |
| 车祸和跌倒后的创伤开颅手术 | +1.0% | 拉丁美洲、南亚及太平洋地区、中东及非洲 | 短期(<= 2 年) |
| 作为缝合硬膜修复辅助的封闭剂更广泛使用 | +0.8% | 北美,西欧 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月16日
机会影响分析
| 机遇 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 门诊手术中心脊柱手术用的移植物和封闭剂套装 | +0.8% | 北美 | 中期(2年至4 年) |
| 为避免动物组织的外科医生使用合成吸收移植 | +0.6% | 西欧,东亚 | 长期(>= 4 年) |
| 新兴医疗系统的公立医院招标 | +0.5% | 拉丁美洲、南亚及太平洋地区 | 中期(2年至4 年) |
来源:Fact.MR 分析,更新于 2026年10月16日
约束带影响分析
| 约束 | (~)对CAGR的影响百分比 | 地理意义 | 影响时间线 |
|---|---|---|---|
| 医院预算限制下的优质移植物和封闭剂价格 | -0.6% | 全球 | 短期(<= 2 年) |
| 欧盟MDR下动物来源和植入式设备的审批负担 | -0.5% | 西欧,东欧 | 中期(2年至4 年) |
| 单一源工厂的召回与供应缺口 | -0.4% | 北美 | 短期(<= 2 年) |
来源:Fact.MR 分析,更新于 2026年10月16日
哪些国家正在扩大硬膜修复市场直到2036年?
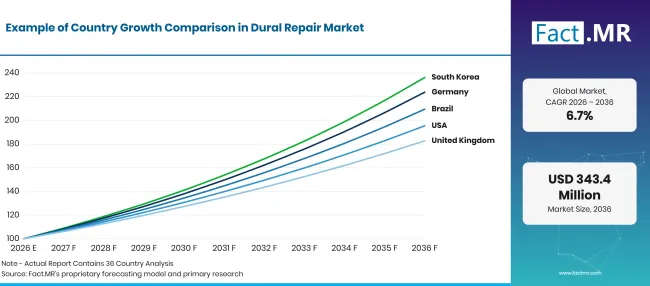
Factmr Dural Repair Market Growth Index | Source: Fact.MR
| 乡村 | CAGR (2026–2036) |
|---|---|
| 德国 | 8.4% |
| 巴西 | 7.7% |
| 美国 | 6.9% |
| 英国 | 6.2% |
| 日本 | 5.5% |
来源:Fact.MR 分析,更新于 2026年10月16日
是什么支持德国的收养?
8.4% CAGR,这背后是人口老龄化和高额医院支出的支持。
德国医院为老年人群提供大量颅骨和脊柱手术。Destatis于2026年10月报告称,2024年直接疾病费用达到 528.5 亿欧元,其中肌肉骨骼疾病占 54.3 亿欧元[5]。 65 岁及以上人群在同年占总疾病费用的 53.8% [5]。医院通过DRG病例费用支付硬膜移植和封闭剂费用。
巴西是如何扩大需求的?
7.7% CAGR,由公共对择期和专科手术的投资推动。
巴西统一医疗系统SUS资助了全国大部分神经外科和脊柱手术。卫生部在2025年综合管理报告中报告称,SUS全年完成了超过 14.5 百万例择期手术,创下该系统纪录[6]。公立医院专科手术的更广泛覆盖将带来更多需要硬膜闭合的颅骨和脊柱病例。ANVISA注册规范进口移植物和封闭剂的入境。
是什么支持美国的增长?
6.9% CAGR,门诊脊柱生长、老年人口和稳定的创伤护理量帮助。
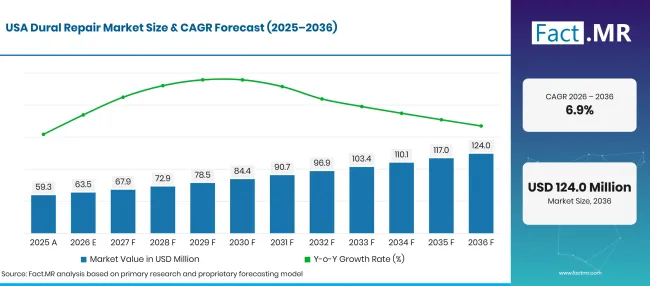
Factmr Dural Repair Market Forecast Usa | Source: Fact.MR
美国人口普查局于2025年6月报告称,2024年 65 岁及以上人口达到 61.2 百万,较2023年增长 3.1% [7]。老年人面临更高的脊柱退变和跌倒相关头部损伤的发病率。CDC报告称,2021年美国因创伤性脑损伤死亡超过 69,000 人[8]。同一页面称,跌倒占这些伤害住院人数的近一半[8]。FDA监管硬膜移植物和封闭剂作为医疗器械。
英国的需求如何发展?
6.2% CAGR,得益于英格兰住院人数上升。
英国国家医疗服务体系(NHS)于2025年9月报告称,英格兰医院在2024-25年完成的咨询病例数达到22.6百万,比前一年增长5.2% [9]。国家统计局报告称,英国人口在2024年中期估计达到69.300万[10]。在英国四个国家中,65岁及以上人口数量在同一年内均有所上升[10]。区域性的NHS神经外科中心承担大多数颅骨及复杂脊柱病例的治疗。
日本表现如何?
5.5% CAGR,反映了大量老年人口和稳定的手术量。
日本统计局于2026年9月报告称, 65 岁及以上人口 36.24 百万,约占总人口 29.6% [11]。日本厚生劳动省报告称,2023财年国家医疗支出达到 48.09 万亿日元,较前一年增长 3.0% [12]。日本外科医生还使用Gunze生产的国产可吸收硬膜替代品。
谁在引领硬膜修复市场?
竞争分为三类。像Integra LifeSciences和Stryker这样的广泛神经外科供应商在全系列胶原蛋白移植物和硬膜封闭剂上展开竞争。
Integra于2025年10月在CNS年会上展示了Durepair Durepair硬脑膜再生基质,作为其硬膜移植和封闭剂产品组合的最新补充[13]。公司还将DuraGen列为2025年第三季度神经外科销售有机增长的主力[14]。Stryker将DuraMatrix胶原膜与Adherus AutoSpray硬膜封闭剂结合使用。B. Braun、Aesculap和Baxter等外科供应商与牛心包贴片和聚酯氨酯抓绒面料竞争,这些产品在医院合同下销售。材料专家如Gunze和W. L. Gore在日本拥有坚实基础,竞争合成吸收或非生物膜。供应商地位将取决于水密闭合、手术室处理时间和供应安全。
哪些公司是主要供应商?
主要公司包括 Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (Aesculap); Baxter International Inc.;W. L. Gore & Associates, Inc.;以及 Gunze Limited。
- Integra LifeSciences Holdings Corporation
- Stryker Corporation
- B. Braun SE (Aesculap)
- Baxter International Inc.
- W. L. 戈尔及合伙人公司
- Gunze Limited
参考书目
- [1]世界卫生组织。(2025年10月14日)。每年失去11百万生命:神经护理亟需采取行动。
- [2] 世界卫生组织。(2026年7月, 20年)。 道路交通伤害。
- [3]世界卫生组织。(2025年10月 1日)。 老龄化与健康。
- [4]医疗保险与医疗补助服务中心。(2025年11月21日)。2026日历年医院门诊前瞻性支付系统(OPPS)及门诊手术中心最终规则(CMS-1834-FC)。
- [5]国家联邦(Destatis)。(2026年10月8日)。2024年疾病成本上涨7.6%7,6 % gestiegen。
- [6]巴西索德省。(2026年)。 2025年综合管理报告。
- [7] 美国人口普查局。(2025年6月26日)。11州老年人人口超过儿童,美国近一半县。
- [8]疾病控制与预防中心。(2025年8月, 4年8月)。 关于TBI的事实。
- [9]英国国民保健服务体系。(2025年9月 25日)。住院 患者护理活动,2024年至今25。
- [10]国家统计局。(2025年9月, 26年)。 英国、英格兰、威尔士、苏格兰和北爱尔兰的人口估计:2024年中期。
- [11]日本内务省统计局。(2026年9月20日)。统计トピックス No.149 统计从みた我が国の高齢者 [统计主题第149号:从统计视角看日本老年人]。
- [12]日本厚生劳动省。(2025年10月10日)。令和5(2023)年度 国民医疗费を公表します [2023财年国民医疗支出公布]。
- [13]Integra 生命科学。(2025年10月 8日)。 Integra 生命科学将在神经外科医师大会(CNS)年会上聚焦神经外科产品组合。
- [14]英特格拉生命科学。(2025年10月 30日)。 英特格拉生命科学公布2025年第三季度财报。
本报告回答了问题
- 产品使用按产品类型、应用和终端用户进行映射。
- 每个细分市场的领导者都被点名并列其2026年份额背后的临床因素。
- 人口老龄化、医院活动和公共外科能力构成了五个列举国家的比较框架。
- 哪些供应商积极销售硬膜移植物、贴片和封闭剂,以及与哪些产品线合作,由公司规定。
- 读者可以看到嵌体移植物、合成膜和喷雾封闭剂如何改变硬膜闭合的实践。
硬膜修复市场涵盖哪些内容?
该市场提供用于在手术中硬膜开合或撕裂后闭合或加固硬膜的产品。相关产品包括胶原移植、心包补片、合成膜和硬膜封闭剂。
该评估追踪医院、门诊手术中心和专科诊所的神经外科和脊柱手术情况。销售额以各护理环境中所用产品的价值衡量。
范围包括哪些内容?
可缝合移植物、嵌体基质、可吸收和不可吸收硬脑膜替代品及作为缝合硬膜修复辅助剂的封闭剂均在该边界内。通过直销、分销商和医院招标销售的产品也包括在内。
封闭剂仅在标注用于颅内或脊柱手术的硬膜闭合时被计入。同一手术中其他部位使用的普通外科封闭剂则计入该市场之外。
哪些内容被排除在范围之外?
止血剂、骨移植替代品和神经修复导管均未纳入。颅 颌面固定 中使用的钢板、螺钉和网状物也被排除。
手术器械、神经导航系统和引流导管不属于收入范围。外科医生费用和医院服务费也不在内。
分析是如何构建的?
分析基于 120+来源、 35+公司组合、 25+国家以及超过 20 个行业访谈。
- 初级调研:初级调研包括与制造商、服务提供商、技术开发者、分销商、终端用户及相关领域专家的讨论。这些对话探讨采购优先级、产品采用率、运营挑战、审批要求、竞争定位以及影响更广泛市场接受度的因素。
- 桌面研究:桌面研究涵盖政府统计、监管出版物、公司申报、贸易数据、技术研究、行业协会、标准、公共政策及其他权威来源。分析中使用的每个来源均有文献记录。
- 市场规模与预测:市场估计结合了历史表现、需求指标、价格和销量趋势、细分市场份额、公司参与情况、国家层面增长、采用模式、投资活动及市场扩张障碍。
- 数据验证与更新周期:通过将初级访谈与公开数据、公司活动、监管变动、贸易模式及行业发展进行比较,验证结果。定期更新回顾新产品发布、容量变动、合作关系、审批及商业采用变化。
细分
报告的范围和覆盖范围是什么?
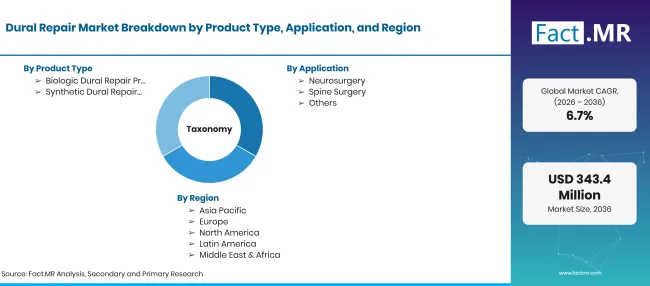
Factmr Dural Repair Market Taxonomy | Source: Fact.MR
| 属性 | 详情 |
|---|---|
| 数量单位 | 2026年USD百万,到2036年USD百万CAGR |
| 市场定义 | 植入式移植物、贴片、嵌体基质和封闭剂,用于修复或加固硬脑膜,防止颅骨和脊柱手术后脑脊液渗漏。范围涵盖向医院、门诊手术中心和专科诊所销售的生物制剂和合成产品。 |
| 产品类型 | 生物硬膜修复产品;合成硬膜修复产品;其他 |
| 应用 | 神经外科;脊柱外科 |
| 终端用户 | 医院;门诊手术中心;专科诊所 |
| 覆盖区域 | 北美;拉丁美洲;西欧;东欧;东亚;南亚及太平洋;中东与非洲 |
| 覆盖国家 | 德国;巴西;美国;英国;日本 |
| 介绍的公司 | Integra LifeSciences Holdings Corporation; Stryker Corporation; B. Braun SE (Aesculap); Baxter International Inc.;W. L. 戈尔及合伙人公司; Gunze Limited |
| 预测期 | 2026年至2036年 |
| 方法介绍 | 采用头部和脊柱手术量的自上而下混合方法;每次手术的硬膜修复使用率;移植物和封闭剂定价;护理环境分配;国家增长;以及供应商组合审查。 |
来源:Fact.MR 分析,更新于 2026年10月16日
市场如何细分?
-
按产品类型划分
- 生物硬膜修复产品
- 合成硬膜修复产品
- 其他
-
按应用分类
- 神经外科
- 脊柱手术
-
按终端用户分类
- 医院
- 门诊手术中心
- 专科诊所
-
按地区划分
- 北美
- 拉丁美洲
- 西欧
- 东欧
- 东亚
- 南亚及太平洋地区
- 中东与非洲

